Spese piccole ma ricorrenti: il metodo semplice per capire quanto pesano davvero in un anno
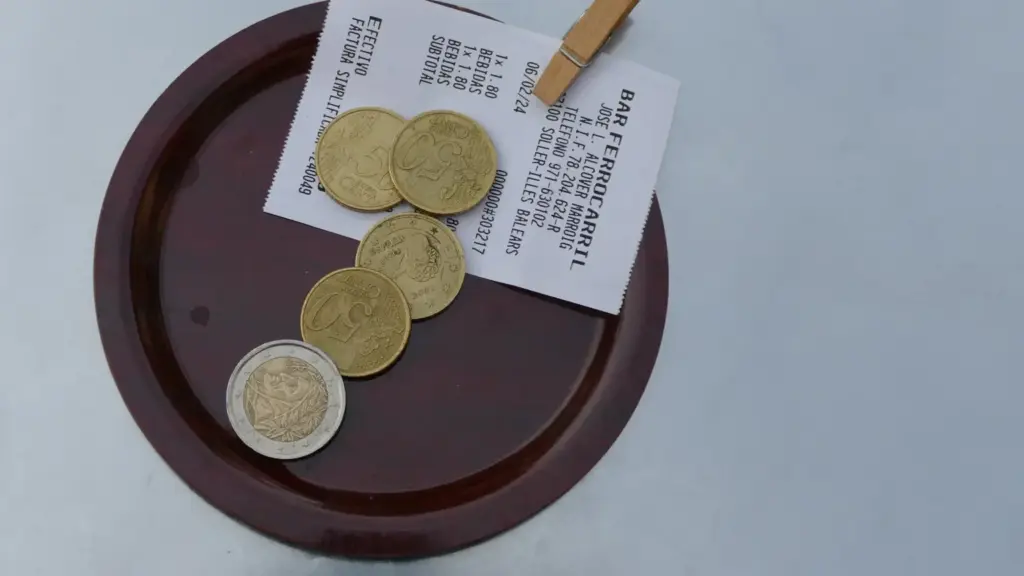
Una spesa da pochi euro può essere perfettamente sostenibile. Il problema nasce quando la si valuta sempre da sola e mai per la sua frequenza. Per capire quanto pesa davvero non serve eliminare a priori caffè, snack o piccoli acquisti: basta trasformare una sensazione quotidiana in un numero annuale confrontabile con il resto del budget.
Parti da ciò che spendi davvero, non da una stima
Banca d’Italia, nel portale di educazione finanziaria L’Economia per tutti, suggerisce di partire da entrate e uscite di un periodo passato, preferibilmente fino a un anno, e di raggruppare le spese per categoria. Questo evita di costruire il conto su una settimana insolitamente economica o costosa.
Per 30 giorni annota le piccole spese ricorrenti senza correggere il comportamento apposta. Vanno bene un foglio, una nota sul telefono o l’estratto conto: ciò che conta è non dimenticare il contante e non duplicare i pagamenti.
Potrebbe interessarti anche
 Cosa succede se uso male il frigorifero? Errore semplice che impatta i costi dell’energia ogni mese
 Validità delle offerte luce e gas: quando conviene cambiare gestore per risparmiare davvero?
 Come compilare correttamente la dichiarazione per i bonus energia? I passaggi che evitano errori
 Quanto valgono le 200 lire: la valutazione corretta
Moltiplica la frequenza, non soltanto il prezzo
Il metodo è elementare: importo medio × frequenza = costo nel periodo. Una spesa da 3 euro fatta cinque volte a settimana non pesa come 3 euro: su 52 settimane arriva a circa 780 euro. Una commissione da 2 euro pagata due volte al mese vale circa 48 euro in un anno.
Non è un invito a cancellare quelle spese. Serve a renderle confrontabili con una bolletta, un abbonamento o un obiettivo di risparmio.
Raggruppa per abitudine, non per singolo scontrino
Dieci voci minuscole diventano difficili da leggere. Crea categorie semplici: colazioni fuori, delivery, micro-acquisti digitali, parcheggi, commissioni, snack, trasporti occasionali. A fine mese somma ogni gruppo e poi moltiplica per dodici soltanto se quel mese è rappresentativo.
Le spese annuali vanno portate nella direzione opposta
Banca d’Italia ricorda che le spese a bassa frequenza, come un’assicurazione o un abbonamento annuale, possono essere convertite in equivalente mensile. Lo stesso principio funziona al contrario per le spese frequenti: portarle a un anno permette di confrontare tutto sulla stessa scala.
Non trasformare il budget in una gara alla rinuncia
Una piccola spesa può avere valore personale. Dopo aver calcolato il totale annuale chiediti tre cose: la uso davvero? la sceglierei ancora vedendo il costo annuale? esiste una voce che mi interessa meno e assorbe più denaro? Il risultato utile del budget è una priorità più chiara, non il senso di colpa.
Controlla anche i pagamenti invisibili
Le spese ricorrenti non sono solo quelle al bar. Piccoli servizi digitali, commissioni, upgrade e acquisti in-app possono essere più facili da dimenticare perché non richiedono ogni volta un gesto fisico. Una volta al mese scorri l’estratto conto e assegna le voci ricorrenti a una categoria.
Il foglio minimo che basta davvero
- Nome della spesa o categoria.
- Importo medio.
- Quante volte si verifica in una settimana o in un mese.
- Totale mensile.
- Totale annuale stimato.
- Decisione: mantenere, ridurre, sostituire o non fare nulla.
Il vantaggio è che dopo il primo mese non devi più inseguire ogni centesimo: aggiorni solo le abitudini che cambiano. Le piccole spese smettono così di essere “invisibili” e diventano una parte normale del bilancio.
Fonti: Banca d’Italia, L’Economia per tutti — Pianificazione; Banca d’Italia — Tu e l’economia.
Foto: Kritzolina / Wikimedia Commons, CC BY-SA 4.0. Immagine ridimensionata e convertita in WebP per la copertina.

Redazione del sito.
 Spesa intelligente al supermercato: il trucco del percorso che evita acquisti impulsivi
 Elettrodomestici e risparmio: quali impostazioni riducono davvero i consumi in bolletta?
 Bonus affitto giovani: un’opportunità poco nota per aumentare il risparmio mensile
 Indennità di accompagnamento 2026: importi e requisiti aggiornati
