Estratto conto mensile: le voci che vale la pena controllare prima di archiviarlo
L’estratto conto non è soltanto un documento da scaricare e conservare. Letto con un metodo semplice, può diventare un controllo periodico sulle spese che passano inosservate durante il mese. La Banca d’Italia ricorda che l’estratto elenca i movimenti in ordine cronologico e, per ciascuno, riporta in genere data dell’operazione, data valuta, descrizione e importo.
Parti dai movimenti, non dal saldo finale
Il saldo può essere coerente e, allo stesso tempo, nascondere una voce che non riconosci o un abbonamento che avevi dimenticato. Per questo il controllo utile parte dalla sequenza delle operazioni. Scorri gli addebiti uno per uno e fermati su quelli che non riesci ad associare immediatamente a un acquisto, una domiciliazione o un trasferimento noto.
Le descrizioni bancarie possono usare abbreviazioni o riportare il nome del gestore del pagamento invece del marchio che ricordi. Prima di concludere che un movimento sia errato, confrontalo con ricevute, email e app del servizio interessato.
Potrebbe interessarti anche
 Bonus risparmio acqua: quali piccoli cambiamenti portano al maggiore beneficio fiscale?
 Consumi nascosti degli elettrodomestici spenti: il contro-intuitivo motivo per staccare la spina
 Detrazione per spese mediche sostenute all’estero: come ottenere il rimborso senza ostacoli
 Quali agevolazioni spettano ai collezionisti di monete? Il vantaggio che pochi sfruttano
Data operazione e data valuta non significano la stessa cosa
Secondo il glossario “L’economia per tutti” della Banca d’Italia, la data dell’operazione indica il giorno in cui viene effettuato l’accredito o l’addebito, mentre la data valuta è quella dalla quale decorrono gli interessi a debito o a credito. Vederle diverse non significa quindi, da solo, che ci sia un’anomalia.
La distinzione è utile soprattutto quando stai ricostruendo l’ordine temporale di più movimenti vicini. Per capire quando hai realmente pagato qualcosa, guarda prima la data dell’operazione e il dettaglio associato.
Le spese ricorrenti meritano una riga a parte
Abbonamenti, servizi digitali, assicurazioni e domiciliazioni possono essere piccoli singolarmente ma pesare quando si sommano. Una volta al mese puoi segnare in un elenco separato le voci che si ripetono. Dopo due o tre estratti diventa molto più facile riconoscere aumenti, doppioni o servizi ormai inutilizzati.
Non serve classificare ogni caffè o ogni piccola spesa. L’obiettivo è rendere visibili soprattutto i costi automatici, quelli che non richiedono una decisione nuova ogni mese.
Controlla importo e segno, non solo il nome
Un movimento familiare può comunque avere un importo inatteso. Confronta le cifre delle domiciliazioni più importanti con le fatture o con le condizioni del servizio. Per rimborsi e storni, verifica che il segno sia coerente e che l’accredito promesso compaia davvero, invece di considerare chiusa la pratica quando ricevi soltanto una mail di conferma.
Una volta l’anno guarda anche il riepilogo delle spese
La Banca d’Italia segnala che almeno una volta l’anno la banca invia anche un riepilogo standard delle spese, con informazioni fra cui l’Indicatore dei costi complessivi (ICC). Questo documento è diverso dal normale scorrimento mensile dei movimenti: aiuta a capire quanto costa complessivamente il conto in relazione al profilo di utilizzo.
Può essere utile conservarlo accanto agli estratti dell’anno, così da separare due domande: “che cosa ho pagato questo mese?” e “quanto mi costa il rapporto bancario nel suo complesso?”.
Quando qualcosa non torna
Se non riconosci un movimento, non affidarti a una supposizione. Recupera il dettaglio disponibile nell’home banking e contatta la banca attraverso i canali ufficiali indicati nel contratto o sul sito. Per contestazioni e operazioni non autorizzate possono esistere termini e procedure specifiche: è meglio verificare le condizioni applicabili al proprio conto anziché usare scadenze generiche trovate online.
Il controllo mensile può durare pochi minuti
Un metodo pratico è questo: evidenzia i movimenti sconosciuti, confronta le spese ricorrenti con il mese precedente, verifica rimborsi e storni attesi, poi salva l’estratto con un nome coerente. È un’abitudine piccola, ma trasforma un archivio passivo in uno strumento per capire davvero dove stanno andando i soldi.
Fonte: Banca d’Italia – L’economia per tutti, “Estratto conto”.
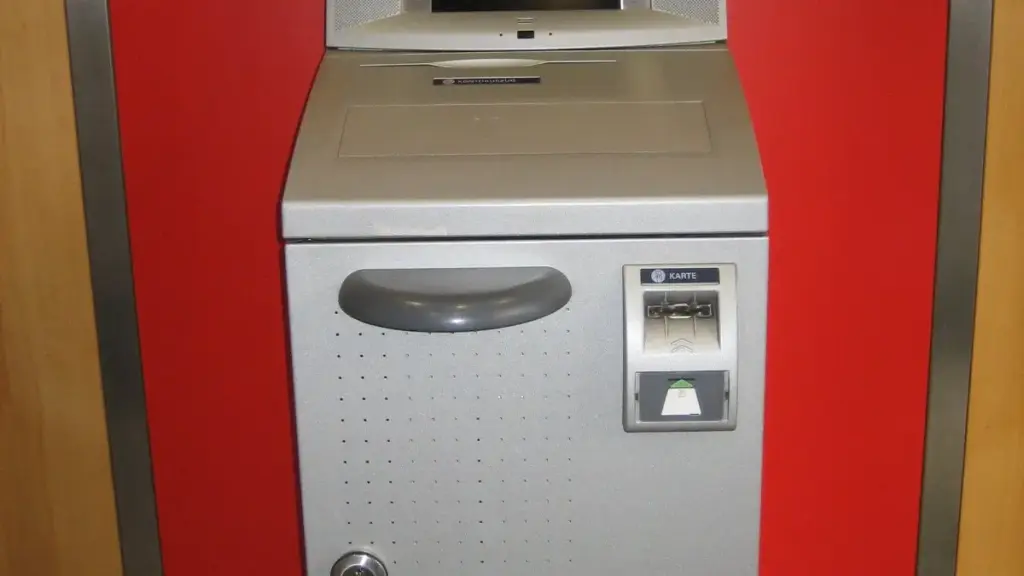
Foto: Alois Wüst / Wikimedia Commons, licenza CC BY-SA 3.0. L’immagine mostra un apparecchio per la stampa di estratti conto e non una moderna interfaccia bancaria.

Redazione del sito.
 Conviene davvero riciclare acqua piovana in casa? Il dato sui risparmi reali
 Sistema delle buste per risparmio domestico: il metodo giapponese che semplifica la gestione spese
 Revisione del bilancio personale: l’abitudine che cambia il modo in cui risparmi ogni mese
 Come dichiarare correttamente i redditi da collezionismo occasionale? I rischi nascosti da evitare
