Sistema delle buste per risparmio domestico: il metodo giapponese che semplifica la gestione spese
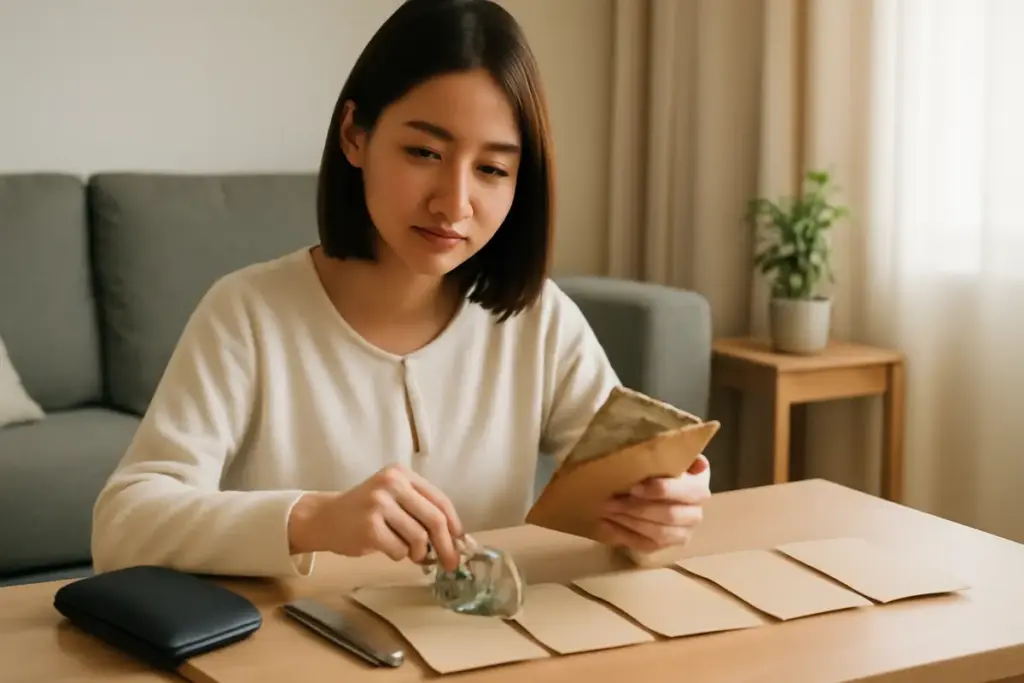
Hai la sensazione di spendere bene, ma a fine mese il conto non torna? Ti capisco: tra prezzi che salgono e abbonamenti che si moltiplicano, tenere il controllo è diventato un lavoro a tempo pieno. Il metodo delle buste, nato dalla disciplina giapponese del kakeibo, ti permette di scegliere in anticipo come usare i soldi, senza app complicate e senza rinunce punitive. È un sistema pratico, concreto e visibile, ideale se vuoi trasformare il risparmio in un’abitudine che regge anche alla Inflazione rilevata dall’Istat.
Il metodo delle buste, spiegato semplice
Funziona così: dividi le spese in categorie e assegni a ciascuna una “busta” con un importo preciso. Quando la busta finisce, ti fermi. Puoi usare buste fisiche con contanti o buste digitali tramite sottoconti, carte prepagate e wallet separati. L’obiettivo non è complicarti la vita, ma rendere le decisioni chiare: sai sempre quanto resta, senza calcoli mentali.
Il cuore del metodo è la scelta anticipata. Decidi oggi quanti euro destini a spesa alimentare, trasporti, tempo libero, casa, scuola, imprevisti, e così via. Invece di “vedere come va”, blocchi prima il risparmio e poi distribuisci il resto. È un ribaltamento utile: non risparmi ciò che avanza, ma spendi ciò che non hai già risparmiato.
Potrebbe interessarti anche
 Bolletta più alta del solito: i 5 numeri da confrontare prima di pensare a un errore
 Abbonamento annuale in rinnovo automatico: cosa controllare prima della prossima scadenza
 Posso assicurare la mia collezione privata? Le condizioni vantaggiose spesso sottovalutate
 Spese piccole ma ricorrenti: il metodo semplice per capire quanto pesano davvero in un anno
I passi chiave per iniziare (e non mollare)
Se vuoi farlo bene, procedi in ordine. Bastano due ore il primo mese e quindici minuti a settimana.
- Definisci un traguardo: una percentuale di risparmio (es. 15%) o una cifra fissa. È il tuo “pagati per primo”.
- Somma entrate nette e sottrai le spese fisse essenziali (affitto, mutuo, utenze, abbonamenti). Queste non vanno in buste variabili: pagale in automatico.
- Crea 4-6 buste per le spese variabili: ad esempio spesa alimentare, trasporti, tempo libero, cura personale, bambini/scuola, extra.
- Aggiungi i “fondi di accumulo” (sinking funds) per spese non mensili: assicurazione auto, bollo, dentista, manutenzione casa, vacanze, regali. Metti da parte una quota ogni mese.
- Scegli se usare contanti o digitale. Con contanti vedi e tocchi i limiti. Con digitale separa i soldi in sottoconti: “Spesa”, “Trasporti”, “Extra”, ecc. Puoi usare carte dedicate o budget virtuali legati al tuo conto.
- Stabilisci una regola di emergenza: puoi spostare massimo il 10% da una busta a un’altra, una sola volta a settimana. Così eviti di “bucare” il metodo al primo imprevisto.
- Fissa un giorno di controllo (15 minuti): verifichi saldi, annoti due righe su cosa ha funzionato, decidi micro-correzioni per la settimana successiva.
- Conserva ricevute e fatture per acquisti importanti e pagamenti tracciabili: serviranno per garanzie, resi e agevolazioni fiscali.
I criteri per scegliere le tue buste
Le buste devono essere poche e chiare. Scegli categorie che usi davvero, non quelle “perfette” sulla carta. Un buon set di partenza:
- Spesa alimentare
- Trasporti e carburante
- Tempo libero e ristoranti
- Cura personale e casa
- Extra e imprevisti
- Fondi di accumulo (auto, salute, vacanze, regali, manutenzioni, istruzione)
Assegna importi realistici guardando gli ultimi 2-3 estratti conto. Non partire al ribasso: meglio tagliare dopo due settimane che restare senza già al giorno 10.
Gli errori più comuni (e come evitarli)
- Troppe categorie. Soluzione: massimo 6 buste operative più 4-6 fondi di accumulo.
- Dimenticare l’imprevisto. Soluzione: una busta “Cuscinetto” pari al 5% del budget variabile.
- Saltare gli abbonamenti. Soluzione: elenca e automatizza tutti i pagamenti ricorrenti il giorno dopo l’accredito.
- Ignorare le spese annuali. Soluzione: calcola il totale annuo e dividilo per 12 nei fondi di accumulo.
- Mescolare contanti e carte senza registro. Soluzione: scegli un metodo principale e annota le eccezioni nel controllo settimanale.
- Obiettivi vaghi. Soluzione: un traguardo scritto, con data e cifra (es. “3.000 euro di fondo emergenza entro 10 mesi”).
- Trascurare i benefici fiscali. Soluzione: per spese detraibili, usa pagamenti tracciabili e conserva documenti.
Adatta il metodo alle tue priorità (anche se ami il vintage)
Vivo il risparmio come strumento di scelta, non di rinuncia. All’estero ho imparato a valorizzare ogni acquisto, e oggi, tornando in Italia, ho una passione per i gioielli vintage: li prendo solo con fatture e perizie, perché la certificazione tutela valore e rivendibilità. Se ti riconosci, crea una busta “Collezioni certificate”. Non è un capriccio: è un obiettivo che merita regole e documenti in ordine.
In generale, usa il metodo per coordinare acquisti importanti e agevolazioni. Elettrodomestici efficienti? Prevedi la busta e sfrutta i bonus quando attivi. Manutenzioni di casa? Alimenta il fondo lungo l’anno e paga con strumenti tracciabili per non perdere eventuali detrazioni previste dalla normativa vigente. Se hai dubbi, confrontati con CAF o commercialista: la distanza tra “spesa” e “investimento” spesso è un documento ben conservato.
Se fossi al posto tuo, partirei così
Ti propongo un’impostazione pragmatica, testata con inflazione alta e redditi irregolari.
- Cornice 50/30/20: 20% risparmio e fondo emergenza, 50% spese essenziali, 30% spese variabili in buste.
- Buste settimanali per le variabili: dividere il mensile per 4 riduce il rischio di finire i fondi al giorno 15.
- Fondi di accumulo prioritari: Auto (assicurazione, bollo, manutenzione), Casa (manutenzioni, elettrodomestici), Salute (visite, farmacia), Istruzione/Corsi, Vacanze, Collezioni certificate.
- Cuscinetto del 5% nelle variabili e obiettivo “3 mesi di spese essenziali” in 12-18 mesi.
- Strumenti: sottoconti o “spaces” in banca per ogni busta principale; contante solo per spesa alimentare e mercati rionali se ti aiuta a percepire il limite.
- Calendario: “Giorno Zero” il giorno di accredito (sposti soldi su buste e risparmio), “Giorno 4” il controllo settimanale.
- Regola anti-stress: se una busta va in rosso, prelevi solo dal Cuscinetto; se lo usi due settimane di fila, alzi l’importo della busta di base del 5% il mese successivo.
- Revisione trimestrale: aggiorna importi con i nuovi prezzi e, se serve, taglia gli abbonamenti a basso valore d’uso.
Criteri di scelta, uno per uno
Per ogni acquisto chiediti: posso rimandarlo? È sostituibile? Posso comprarlo usato o ricondizionato? Esiste un bonus o un’agevolazione? Esiste un modello più efficiente che riduca i costi futuri? Se almeno due risposte sono “sì”, hai un candidato all’acquisto intelligente. Se una risposta è “no” e non hai la busta, aspetta.
Quando ami il collezionismo, aggiungi un filtro: il prezzo rispecchia rarità e stato? Ho documentazione e tracciabilità? La spesa rientra nel tetto mensile senza toccare emergenze? Se sì, l’acquisto non è un debolezza: è una scelta consapevole.
Checklist operativa
- Stabilisci l’obiettivo di risparmio (cifra o percentuale) e mettilo per primo.
- Elenca spese fisse e automatizza i pagamenti.
- Definisci 4-6 buste variabili e 4-6 fondi di accumulo.
- Assegna importi realistici basati su 2-3 estratti conto recenti.
- Scegli contanti o digitale e prepara buste/sottoconti.
- Imposta il “Giorno Zero” e il controllo settimanale di 15 minuti.
- Crea la busta “Cuscinetto” (5%) e il piano per 3 mesi di spese essenziali.
- Per acquisti importanti, usa pagamenti tracciabili e conserva i documenti.
- Se sfori due settimane di fila, alza del 5% la busta interessata e riduci altrove.
- Ogni tre mesi, rivedi prezzi, abbonamenti e obiettivi.
In sintesi: scegli poche buste, regole chiare e una routine breve ma costante. Così il risparmio non è una lotta quotidiana: è un automatismo che ti lascia spazio per le cose che ami davvero, comprese le tue passioni da collezionista.
Silvia ha scoperto il risparmio intelligente durante gli anni passati all’estero, dove ha imparato a valorizzare ogni acquisto. Tornata in Italia, si è appassionata all’acquisto di gioielli vintage e promuove l’utilizzo dei bonus fiscali dedicati agli acquisti certificati. Rende accessibile il collezionismo con guide pratiche e consigli personalizzati.
 Cambio fornitore energia: perché data di decorrenza e ultima bolletta del vecchio contratto vanno lette insieme
 Variazione delle condizioni bancarie: come confrontare la nuova comunicazione con l’ultimo documento di sintesi
 Gestione delle spese condivise in famiglia: la tecnica che riduce i conflitti e fa risparmiare
 Perché alcune polizze per collezionisti offrono vantaggi fiscali? Scopri la clausola che fa la differenza sul rimborso