Abbonamenti che continui a pagare senza usarli: il controllo da fare sul conto una volta al mese
Un abbonamento dimenticato raramente pesa molto in un singolo mese. Il problema nasce quando un importo piccolo continua a comparire per mesi mentre il servizio non viene più utilizzato. Per questo il controllo più utile non è inseguire ogni promozione, ma dedicare una volta al mese qualche minuto ai movimenti del conto e della carta, cercando pagamenti che si ripetono con lo stesso esercente o con descrizioni simili.
Parti dai movimenti, non dalla memoria
La memoria è poco affidabile quando gli abbonamenti sono distribuiti tra streaming, app, cloud, palestre, software e servizi digitali. L’estratto conto e la lista movimenti mostrano invece ciò che è stato effettivamente addebitato. La Banca d’Italia, nelle sue guide sul conto corrente, richiama proprio l’importanza di controllare le operazioni registrate e gli strumenti di pagamento.
Una volta al mese scorri almeno le ultime quattro o cinque settimane e segnati gli addebiti che sembrano ricorrenti. Non limitarti alle cifre tonde: molti servizi usano importi con centesimi o cambiano descrizione commerciale rispetto al nome con cui li ricordi.
Potrebbe interessarti anche
 Programmare l’acquisto di prodotti non deperibili: la strategia a scorte per massimizzare i saldi
 Cosa conviene mettere in lavatrice di notte? Scopri il risparmio energetico che pochi sfruttano
 Collezionismo di bottiglie vintage ricerca: come riconoscere ed evitare le riproduzioni moderne
 Bonus INPS per chi assiste un familiare: le agevolazioni 2025
Tre colonne bastano per fare ordine
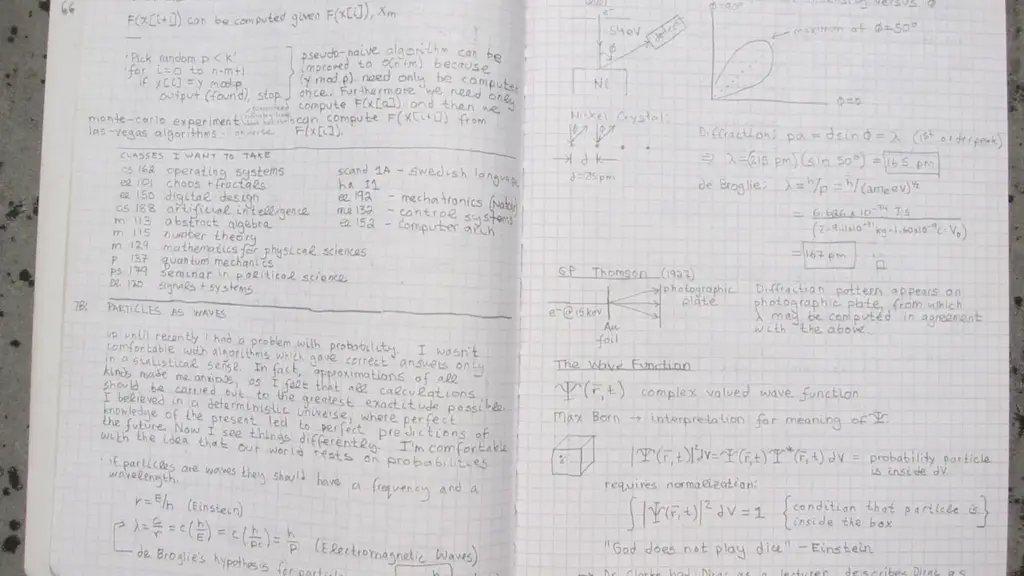
Puoi creare una piccola tabella con servizio, importo e prossimo rinnovo. Aggiungi una quarta colonna solo se ti è utile: “lo uso davvero?”. Lo scopo non è cancellare tutto, ma distinguere ciò che ha ancora valore da ciò che continua per inerzia.
La Commissione europea segnala che gli abbonamenti indesiderati sono un problema reale nel mercato digitale: circa il 10% dei consumatori dell’UE ha dichiarato di essere stato attirato in passato in una sottoscrizione non voluta, spesso dopo prove gratuite o offerte molto economiche in cui l’informazione sui pagamenti ricorrenti era poco evidente.
Rinnovo dimenticato e addebito non riconosciuto non sono la stessa cosa
Se riconosci l’esercente e ricordi di aver accettato un abbonamento, il problema può essere semplicemente un rinnovo che non ti serve più. In quel caso controlla le condizioni del servizio e la procedura di disdetta, evitando di affidarti soltanto a una ricerca generica sul web.
Se invece non riconosci affatto l’operazione, non trattarla come un normale abbonamento da cancellare. Verifica i dettagli nell’app o nell’home banking e contatta rapidamente la banca o l’emittente della carta attraverso i canali ufficiali. La distinzione è importante: un pagamento ricorrente legittimo ma dimenticato e un’operazione non autorizzata richiedono percorsi diversi.
Controlla anche gli addebiti diretti
Non tutti i pagamenti ricorrenti passano dalla carta. La Banca d’Italia descrive l’addebito diretto come un servizio con cui autorizzi un creditore a richiedere pagamenti sul conto, per esempio per utenze o altri rapporti continuativi. Nell’inventario mensile conviene quindi considerare sia i movimenti della carta sia gli addebiti sul conto.
Il momento migliore è sempre lo stesso
La verifica funziona meglio quando diventa una piccola routine: per esempio il primo fine settimana del mese o il giorno in cui controlli lo stipendio e le spese fisse. Confrontando mesi consecutivi diventa più facile accorgersi di una nuova voce ricorrente o di un prezzo che è cambiato.
Una volta costruito l’elenco, la domanda non è “posso cancellarlo?”, ma “lo sceglierei di nuovo oggi a questo prezzo?”. Se la risposta è no, controlla le condizioni di rinnovo e chiusura direttamente sul servizio. Il risparmio nasce dalla somma di decisioni piccole e documentate, non dall’idea che ogni addebito ricorrente sia automaticamente scorretto.
Fonti: Commissione europea, recurring subscription payments; Banca d’Italia, Addebito diretto; Banca d’Italia, Il conto corrente in parole semplici.
Foto di contesto: Tobin / Wikimedia Commons, CC BY-SA 2.0. Il quaderno rappresenta il semplice inventario mensile delle spese e non un estratto conto reale. L’immagine viene ridimensionata e convertita in WebP.

Redazione del sito.
 Bonus risparmio acqua: quali piccoli cambiamenti portano al maggiore beneficio fiscale?
 Consumi nascosti degli elettrodomestici spenti: il contro-intuitivo motivo per staccare la spina
 Vacanze gratis per disabili: le opportunità concrete nel 2024
 Quali sono le figurine Panini più ricercate? Scopri le sorprese che valgono di più oggi
